Cuando una empresa emite una factura, un autónomo presta un servicio o un negocio compra mercancía, es importante saber quién debe declarar el impuesto correspondiente. Entender qué significa ser sujeto pasivo del IVA ayuda a cumplir correctamente las obligaciones fiscales, evitar errores en las facturas y presentar las declaraciones tributarias sin complicaciones.
En España, la regla general es que el empresario o profesional que vende un producto o presta un servicio sujeto al impuesto es quien tiene la condición de sujeto pasivo. Sin embargo, existen situaciones especiales en las que esta responsabilidad recae sobre el comprador. Es lo que se conoce como inversión del sujeto pasivo, una figura que puede generar dudas entre autónomos y empresas.
A continuación, explicamos qué establece la normativa vigente, quién debe declarar el IVA y cuáles son los ejemplos más habituales en la actividad empresarial.
¿Qué es el sujeto pasivo del IVA y qué significa?
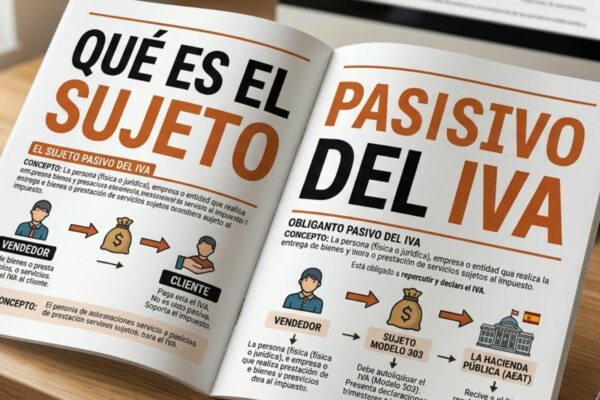
El sujeto pasivo del IVA es la persona física, jurídica o entidad a la que la normativa atribuye la obligación de cumplir las responsabilidades tributarias relacionadas con este impuesto. Entre ellas se encuentran declarar las operaciones, ingresar las cuotas que correspondan y cumplir las obligaciones formales de facturación y registro.
La definición se recoge en el artículo 84 de la Ley 37/1992, del Impuesto sobre el Valor Añadido. Según esta norma, como regla general, son sujetos pasivos los empresarios o profesionales que realizan entregas de bienes o prestan servicios sujetos al impuesto.
Por ejemplo, si una tienda de Granada vende un ordenador por 1.000 euros más el 21 % de IVA, la tienda es, por regla general, el sujeto pasivo de esa operación. Debe repercutir los 210 euros de IVA al cliente, reflejarlos correctamente en la factura y declararlos en su autoliquidación, teniendo en cuenta las deducciones que procedan.
Por tanto, conviene distinguir entre quién paga el IVA al comprar y quién es responsable de declararlo ante Hacienda. Aunque el consumidor soporta normalmente el impuesto incluido en el precio, es el negocio vendedor quien debe ingresarlo en Hacienda, una vez calculado el resultado de su liquidación.
¿Quién es el sujeto pasivo del IVA en España?
Para identificar al responsable del impuesto, hay que distinguir entre la regla general y los supuestos especiales previstos en la legislación. No todas las operaciones funcionan de la misma manera, aunque intervengan una empresa y un cliente.
Empresarios y profesionales que venden bienes o prestan servicios
En la mayoría de las operaciones comerciales, el vendedor o prestador del servicio es el sujeto pasivo del IVA. Esto incluye a autónomos, sociedades y otras entidades que realicen actividades sujetas al impuesto, siempre que no se aplique una regla especial.
Algunos ejemplos habituales son:
- Una tienda de ropa que vende una chaqueta a un consumidor.
- Un fontanero autónomo que repara una avería en una vivienda.
- Una agencia de marketing que presta servicios de publicidad a una empresa.
- Una empresa de reformas que factura trabajos a un particular.
En estos casos, el profesional o negocio debe aplicar el tipo de IVA que corresponda, emitir la factura conforme a la normativa y cumplir sus obligaciones tributarias. Eso sí, hay que comprobar si la operación está sujeta y no exenta, ya que no todos los servicios llevan IVA repercutido.
¿Puede una comunidad de bienes ser sujeto pasivo del IVA?
Sí. La normativa también contempla determinadas entidades sin personalidad jurídica propia, como las comunidades de bienes, cuando constituyen una unidad económica o un patrimonio separado y realizan operaciones sujetas al impuesto.
Por ejemplo, dos personas que comparten la propiedad de un local y lo alquilan conjuntamente pueden constituir una comunidad de bienes a efectos del IVA. Si el arrendamiento está sujeto y no exento, la comunidad deberá cumplir las obligaciones fiscales que correspondan.
Por tanto, no solo las sociedades mercantiles y los autónomos individuales pueden tener esta condición.
Inversión del sujeto pasivo del IVA: qué es y cuándo se aplica
La inversión del sujeto pasivo del IVA es una excepción a la regla general. En determinadas operaciones, la obligación de declarar el impuesto recae sobre el empresario o profesional que recibe el bien o servicio, en lugar de hacerlo sobre quien lo vende o presta.
Esta figura está regulada principalmente en el artículo 84 de la Ley del IVA y se aplica únicamente cuando se cumplen los requisitos legales. Por este motivo, no basta con que una factura se emita entre dos empresas para que proceda la inversión.
Ejemplos de inversión del sujeto pasivo
Estos son algunos de los supuestos contemplados en la normativa española:
- Servicios prestados por empresas extranjeras: una empresa española contrata determinados servicios profesionales a un proveedor no establecido en el territorio de aplicación del IVA español. Si se cumplen las condiciones legales, el cliente español declara el impuesto mediante inversión del sujeto pasivo.
- Obras de construcción y rehabilitación: puede aplicarse cuando se realizan ejecuciones de obra para la construcción o rehabilitación de edificaciones, o la urbanización de terrenos, bajo los contratos y condiciones previstos por la ley. También puede afectar a determinados subcontratistas.
- Venta de determinados inmuebles: en algunas operaciones inmobiliarias, como ciertas segundas entregas de edificaciones en las que se renuncia válidamente a la exención, el comprador empresario puede convertirse en sujeto pasivo.
- Venta de determinados dispositivos electrónicos: las entregas de teléfonos móviles, consolas, ordenadores portátiles y tabletas pueden quedar sujetas a esta regla cuando se cumplen los requisitos específicos relativos al destinatario y al importe de la operación.
Ejemplo práctico: una factura con inversión del sujeto pasivo
Imaginemos que una empresa constructora contrata a un subcontratista para realizar determinados trabajos de rehabilitación que cumplen los requisitos legales para aplicar esta regla.
El subcontratista factura 10.000 euros por sus servicios. Si procede la inversión del sujeto pasivo, la factura se emite sin repercutir una cuota de IVA y debe incluir la mención correspondiente a esta circunstancia.
En este caso, la empresa constructora que recibe la factura debe declarar el IVA devengado por la operación. Si tiene derecho a deducirlo y se cumplen los requisitos, también podrá reflejarlo como IVA soportado deducible en su autoliquidación.
Por tanto, la inversión no significa que la operación esté exenta de IVA. Lo que cambia es quién debe declarar el impuesto. Además, el importe deducible puede variar según la actividad de la empresa y el destino de la compra.
Diferencias entre sujeto pasivo, contribuyente y quien soporta el IVA
Aunque estos conceptos están relacionados, no significan exactamente lo mismo. Entender sus diferencias ayuda a interpretar correctamente una factura y las obligaciones de cada parte.
| Concepto | Qué significa | Ejemplo |
|---|---|---|
| Sujeto pasivo | Persona o entidad a la que la ley atribuye las obligaciones tributarias de la operación. | Una tienda que vende un producto sujeto a IVA. |
| Quien soporta el IVA | Quien asume económicamente el impuesto repercutido. | Un consumidor que compra un electrodoméstico. |
| Destinatario de la operación | Quien recibe el bien o servicio. | Una empresa que contrata una reparación. |
En una venta habitual, el vendedor es el sujeto pasivo y el comprador soporta económicamente el IVA. Sin embargo, con la inversión del sujeto pasivo, el destinatario puede asumir también la obligación de declarar el impuesto.
Esta distinción es especialmente importante para los autónomos y las pymes, ya que afecta a la forma de contabilizar las facturas y cumplimentar sus declaraciones fiscales.
¿Cómo afecta el sujeto pasivo del IVA a las facturas y al modelo 303?
Conocer quién tiene esta condición no es solo una cuestión teórica. También resulta fundamental para llevar una contabilidad correcta, registrar las operaciones y presentar las autoliquidaciones del IVA.
Qué debe incluir una factura
Cuando una operación está sujeta al impuesto y no existe una regla especial, la factura debe recoger los datos obligatorios, la base imponible, el tipo impositivo aplicable y la cuota de IVA repercutida, entre otros elementos exigidos por la normativa.
En cambio, si se aplica la inversión del sujeto pasivo, la factura debe reflejar esta circunstancia mediante la mención correspondiente y no debe repercutir una cuota de IVA como si se tratara de una operación ordinaria.
Cómo se declara el IVA en el modelo 303
El modelo 303 es el formulario que utilizan los contribuyentes obligados para presentar la autoliquidación periódica del IVA.
En una operación habitual, el vendedor declara el IVA repercutido y puede restar, si tiene derecho a ello, las cuotas soportadas deducibles. Cuando se produce una inversión del sujeto pasivo, el destinatario debe registrar el IVA devengado y, cuando proceda, el IVA deducible correspondiente.
Así que una factura sin IVA no debe interpretarse automáticamente como una operación exenta o no sujeta. Antes de contabilizarla, es necesario identificar el motivo por el que no aparece una cuota repercutida.
Errores frecuentes al identificar al sujeto pasivo del IVA
Una interpretación incorrecta de la normativa puede provocar diferencias en las declaraciones tributarias, facturas mal emitidas o problemas durante una comprobación de Hacienda.
Estos son algunos errores que conviene evitar:
- Confundir una factura sin IVA con una operación exenta. La ausencia de cuota puede responder a diferentes causas, entre ellas la inversión del sujeto pasivo.
- Aplicar la inversión sin comprobar los requisitos. Esta regla solo se utiliza en los supuestos previstos legalmente.
- Olvidar las obligaciones del destinatario. Si se produce la inversión, quien recibe la factura debe realizar los registros y declaraciones correspondientes.
- Deducir el IVA sin tener derecho a ello. La posibilidad de deducción depende de los requisitos legales, la actividad desarrollada y el destino de los bienes o servicios adquiridos.
Por este motivo, cuando una operación presenta particularidades fiscales, es recomendable revisar tanto el contrato como la factura antes de contabilizarla.
Asesoría fiscal en Granada para cumplir correctamente con el IVA
Identificar al sujeto pasivo del IVA es esencial para autónomos, sociedades y profesionales que quieren mantener sus obligaciones fiscales al día. Aunque la regla general es sencilla, las operaciones internacionales, las obras de construcción y determinadas transacciones inmobiliarias o comerciales requieren un análisis más detallado.
En Asesoría Merino ayudamos a autónomos y empresas a gestionar sus obligaciones contables y tributarias, revisar sus facturas y resolver dudas sobre la aplicación del IVA. Contar con asesoramiento profesional permite reducir errores y afrontar con mayor seguridad la presentación de los impuestos.
Si necesitas ayuda con tus declaraciones o quieres comprobar cómo afecta una operación concreta a tu negocio, puedes consultar nuestros servicios de asesoría fiscal en Granada. También puedes localizar nuestras oficinas de Asesoría Merino en Granada y solicitar orientación adaptada a las necesidades de tu actividad.